


欧元区在周末将率先公布采购经理人指数,以及法国的信用评级。
欧元/美元汇率在1.1250以下持平,此前法国10年期国债收益率升至5%以上。
十月四次集会,每次都比前一次规模更小。
法国10年期国债收益率在周三首次突破5%,自2002年以来首次出现,而欧元对此几乎没有反应。欧元兑美元交易在1.1250略下方,自10月2日以来,其四次反弹均未能突破前一次反弹的水平。法国利差对该货币构成压力,而与美国的利率差距并未缩小以抵消这一压力:预计美联储和欧洲央行(ECB)都将在10月维持利率不变,并在12月加息。
法国现在比德国多支付1.6个基点来借贷十年。
法国10年期国债收益率一度触及5%以上,随后回落至5%以下,与德国10年期国债的利差(接近3.4%)扩大至约1.6个百分点,创下2012年以来的最大值。法国5年期国债的保险成本已达到2013年以来的最高水平。政府债务占经济的比重接近120%,议会关于2027年预算的辩论在2000多项修正案的阻挠下,将于10月27日恢复。
更宽的法国利差是整个欧元区所承担的成本,因为它增加了欧洲央行必须在通胀目标与某个成员国的债券市场之间做出选择的可能性。欧洲央行于2022年为应对这一选择而建立的传导保护工具(TPI)从未被使用过,而欧洲央行行长拉加德于10月14日表示,法国的解决方案在于其国内,即其自身的财政政策。
蔓延的一部分是政治。学生抗议活动在巴黎、波尔多和尼斯等地导致了部分宵禁,而军队预计将在周六为计划中的游行提供支持,该日是穆迪公司评级法国的第二天。
EUR/USD 的利率差价在12月前已完全锁定。
欧洲央行的存款利率在6月和9月加息后为2.50%,交易员预计其在10月29日维持不变的可能性约为95%。欧元区9月份的通货膨胀率为3.8%,其中能源价格较去年同期上涨18.9%,而剔除能源、食品、酒精和烟草的通胀率为2.5%。加息对由美伊战争决定的能源账单几乎没有影响。
欧洲央行首席经济学家莱恩在能源通胀居高不下的情况下,周三对进一步加息持谨慎态度,而德国联邦银行行长纳格尔在10月16日表示,他不能排除再次加息的可能性。美联储的利率区间为3.75%-4.00%,预测市场显示10月28日维持利率不变的概率接近86%。随着两家央行预计将在10月保持利率不变,并在12月调整,美国与欧元区的利率在届时之前无处可去。首席经济学家莱恩还表示,欧元在欧洲以外的更广泛使用可能会帮助欧洲央行控制物价,而当天该货币面临的最大风险恰恰来自其内部。
周五在穆迪之前,周末在之后。
意大利央行行长帕内塔将于周四格林威治标准时间12:15发表讲话,欧元区初步消费者信心指数预计将从-16.5降至-17。汉堡商业银行(HCOB)采购经理人指数(PMI)数据将于周五格林威治标准时间08:00公布,制造业预计将从52.9降至52.8,服务业预计将从53.0降至52.8。欧洲央行执行委员会成员奇波隆将于格林威治标准时间14:00发表讲话。
标普全球的美国采购经理人指数(PMI)将于周五格林威治标准时间13:45公布,预计制造业指数为55.6,服务业指数为57.9,均高于欧元区预期。美元指数目前略低于102.00,较10月份触及的18个月高点103.00有所回落,而欧元兑美元汇率则因美元走软而几乎没有上涨。穆迪将于同一天对法国进行评级,且欧盟规定要求机构在欧洲市场收盘后发布主权决策,因此欧元兑美元汇率在PMI公布时未包含评级信息,并在周一开盘时会包含该评级。
欧元在连续创下低点高点后
阻力位:1.1250,在周二的高点刚刚突破后,周三被封死,而10月的高点已从10月2日略低于1.1300的位置回落。欧元/美元自10月1日以来未曾交易过1.1300以上。
支撑位:1.1200自周一下跌至略低于该水平以来一直保持。1.1150是10月12日和10月15日的底部,而10月14日略高于1.1100的低点则是该区间的底部。
偏向:在收盘价低于1.1250时做空,目标价分别为1.1150和1.1100。自10月中旬以来,日线随机相对强弱指数(Stoch RSI)已从接近零上升至约62,且仍在继续上升,这可能会打破连续的低点高点走势。收盘价突破1.1300则结束做空。
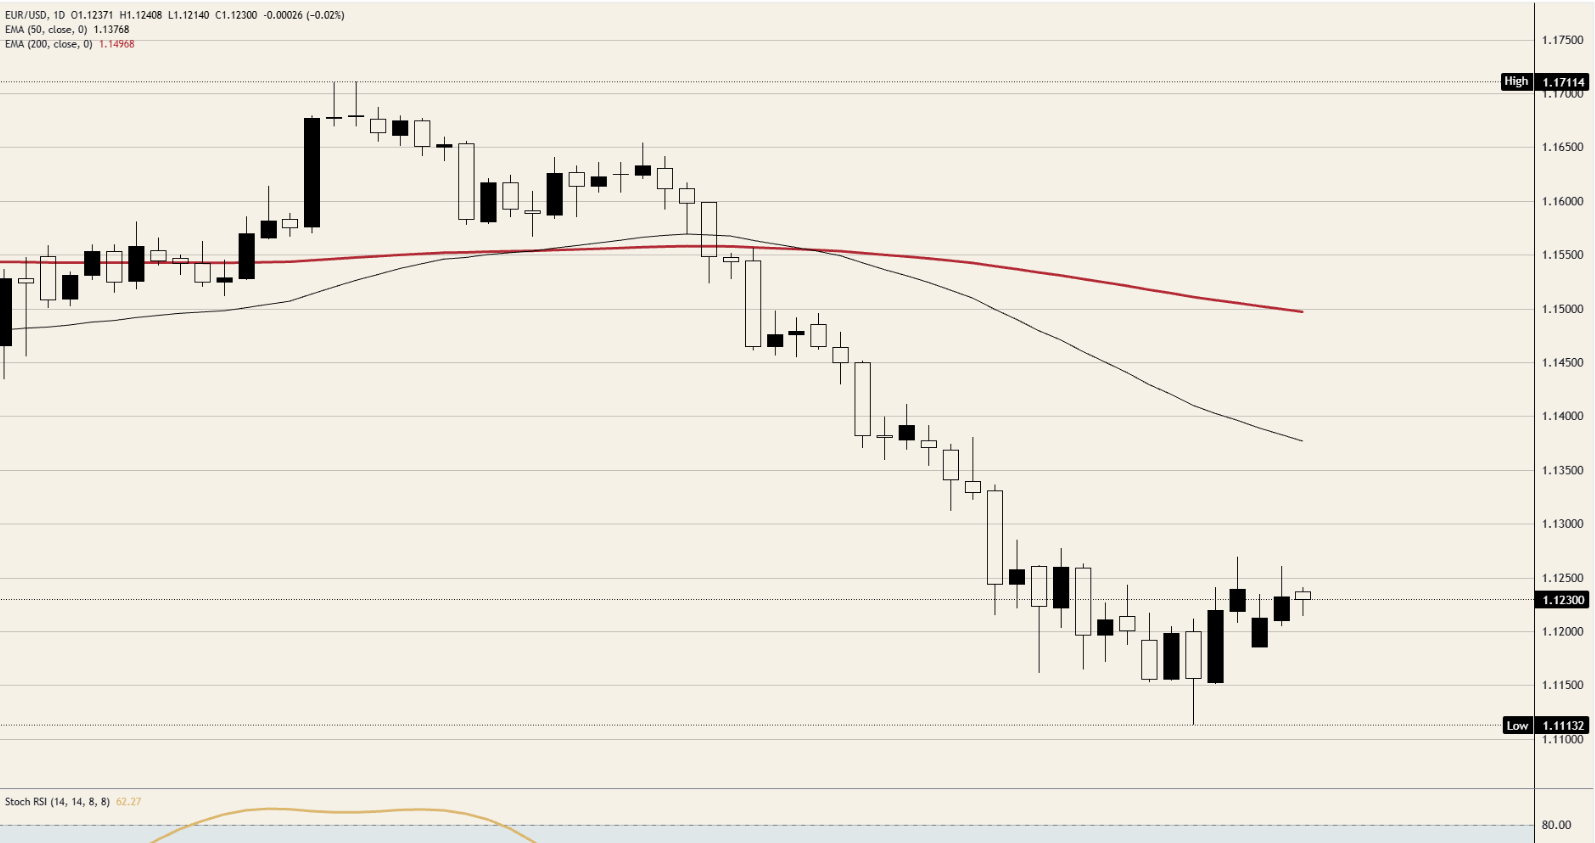
欧元/美元日线图