


欧元/美元在周四亚洲时段上涨至约1.1215。
法国债务问题可能会限制欧元区上行的空间。
美国9月消费者物价指数同比上涨3.7%;同期核心CPI上涨2.6%。
周四亚洲交易时段内,欧元/美元汇率汇聚力量,逼近1.1215。然而,由于对法国财政状况的担忧挥之不去,这一主要货币对的潜在上行空间可能会受到限制。所有人的目光都将聚焦于周四晚些时候公布的美国9月生产者价格指数(PPI)和零售销售数据。
法国债券在近期全球抛售中遭受重创,交易员担心,在明年总统选举前夕的政治角力可能会阻碍其削减高额赤字的努力。欧洲央行行长克里斯蒂娜·拉加德表示,法国应通过财政整顿来解决其债务问题,这平息了关于央行是否会开始购买法国债券以抑制收益率的猜测。
据劳工统计局周三公布的数据,美国消费者价格指数(衡量美国经济中商品和服务成本的广泛指标)在9月份环比上涨0.6%,使12个月涨幅达到3.7%。经济学家此前预计分别为0.6%和3.6%的涨幅。
剔除食品和能源等波动性成本后的核心CPI当月上升0.3%,同比上升2.6%,分别高于0.2%和2.5%的预期值。
关键的美国通胀报告强化了美联储在10月政策会议上加息的决定。根据CME集团的FedWatch工具,当联邦公开市场委员会在10月27日至28日举行的下次会议上,期货交易员将加息的可能性提升至约31.6%。
旧金山 联储行长玛丽·戴利周三表示,为了遏制过高的通货膨胀,中央银行可能需要进一步提高短期利率,但她也暗示,美国中央银行在10月27日至28日的会议上没有必要这样做。
美国CPI超预期数据使10月美联储决策复杂化,但紧缩路径预计保持不变。
CPI的强劲上行惊喜引发了对通胀风险的担忧”,并使美联储的短期政策决策变得更加复杂。该银行指出,今天的报告使美联储在10月的决策变得更加复杂,此前市场已经明确指出了在下次会议上不加息的预期——我们现在正追踪核心PCE指数每月0.36%的稳健增长。尽管如此,TD认为美联储领导层“似乎已决定在市场定价的基础上执行渐进式的紧缩周期,通过收益率的广泛上升,这在一定程度上也为他们完成了部分紧缩工作。
在此背景下,TD证券认为,尽管“今日的报告使得10月加息的可能性更高”,但他们“仍然认为美联储将维持利率不变,并选择12月加息,因为市场已经为他们做了一些工作。”该团队重申,“基于CPI前瞻指引,我们仍然认为10月将是跳过加息的月份。我们继续寻找总共75个基点的紧缩。然而,在今日的CPI数据公布后,这无疑是一个更接近的判断。”
达利倾向于鹰派,但敦促市场耐心消化CPI数据。
达利讲话在FXS Speechtracker上的得分达到6.8/10,略高于6.1/10的历史平均水平,表明其基调相对于既定基准略显鹰派。对由天然气驱动的总体CPI、顽固的核心通胀以及可能进一步加息的倾向的强调——尽管其偏好谨慎的时机和审慎的行动——凸显了其倾向于进一步收紧政策,但缺乏短期紧迫性的立场。达利对持续高于目标水平的通胀风险、稳定的劳动力市场以及清晰、负责任沟通重要性的关注,强化了一种受控的鹰派立场,市场似乎已经理解了这一点,正如美元资产在CPI公布后交易趋于平静所证明的那样。
FXS美联储情绪指数下跌0.84点至128.17,表明市场对美联储鹰派态度的预期略有回落。尽管指数有所下降,但仍稳居中性水平100点之上,这表明尽管语气略微转向耐心和数据依赖,美联储的言论仍处于鹰派区间。
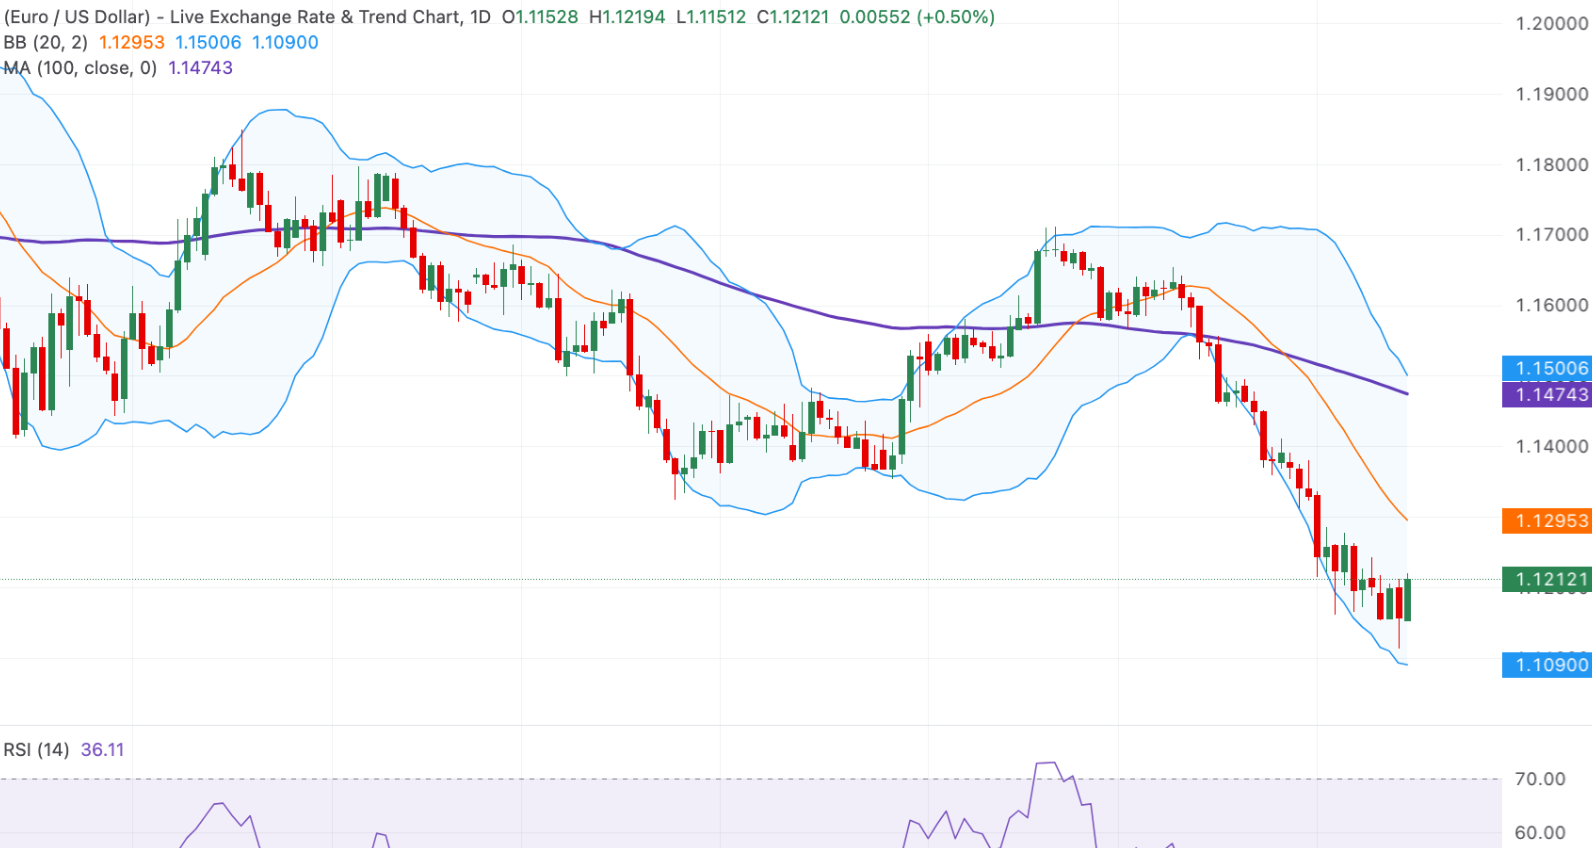
EUR/USD 图表分析
技术分析:在100日简单移动平均线下方,欧元/美元的负面前景占据主导。
在日线图上,欧元/美元 保持着近期的看跌态势,因为其价格仍低于100日简单移动平均线(SMA)和布林带中轨。该货币对在近期下跌后正试图企稳,相对强弱指数(RSI)已从超卖区域(36.1)回升,但由于价格仍被上方密集阻力位压制,目前仅显示出温和的买盘兴趣。
在顶部,初始阻力位位于布林带中轨的1.1295,紧随100日均线(1.1475)和布林带上轨(接近1.1500)之后,这些水平共同构成了一个宽阔的供应区,限制了任何回调反弹。在底部,布林带下轨的1.1090提供了下一个显著的支撑位,若跌破这一底线,该货币对很可能会在当前的看跌趋势下进一步面临下行延续。