


周五亚洲时段早些时候,欧元/美元汇率动能增强,升至约1.1215。
欧元因法国的财政担忧而持续承压。
美联储在10月加息的可能性从一周前的约38%降至17.7%。
周五亚洲交易时段初期,欧元/美元汇率在1.1215附近保持积极态势。然而,由于对法国债务危机的担忧,该主要货币对的潜在上行空间可能会受到限制。10月份密歇根消费者信心指数数据将于周五晚些时候公布。
上周,法国与德国10年期国债收益率的利差出现了数十年来最大的周涨幅,因为交易员抛售了法国国债,转而青睐更安全的德国国债。法国总理塞巴斯蒂安·勒科尔努的少数派政府上个月宣布了540亿欧元的储蓄计划,以避免灾难性的评级下调或主权违约。
对法国能否控制其预算赤字的担忧,以及上周债券市场的急剧抛售,加剧了对欧元区可能出现主权债务危机的担忧。这反过来可能会在短期内对共同货币造成一定的抛售压力。
“欧元继续承压,这限制了美元的主要替代选择之一,”Mesirow Currency Management的高级投资策略师Uto Shinohara表示。
联邦公开市场委员会会议纪要显示,9月份政策制定者在加息的理由上存在分歧,“一些参与者”认为加息是必要的,以遏制能源和其他价格冲击的影响,而更偏鹰派的核心成员则认为这是为了防范新兴的需求驱动型通胀而必要的。
根据CME FedWatch工具的数据,美联储本月晚些时候的会议上加息至少25个基点(bps)的概率为17.7%,而一周前这一概率约为38%。市场正在为美联储12月会议上加息的可能性定价,其概率为83%。
欧元承压,欧洲央行收紧政策的力度未能抵消美国经济增长的强劲势头。
布朗兄弟哈里曼的策略师指出,欧洲央行近期的政策举措和即将公布的会议纪要不太可能对更广泛的欧元/美元叙事产生重大影响。他们回顾道:“在那个会议上,欧洲央行一致投票决定将政策利率上调25个基点至2.50%”,并预计会议纪要将“强化进一步加息的论据,但鉴于近期债券收益率的飙升,这一信息可能会显得有些过时。”
BBH认为,“高于目标水平的欧元区通胀和更强劲的增长前景为欧洲央行提供了进一步加息的空间,”而“互换曲线[暗示]未来12个月将收紧近75个基点至3.25%”。在他们看来,“这限制了与美联储的政策分歧以及对欧元/美元的拖累。”然而,他们警告说,“美国相对于欧元区更强的增长势头以及法国日益恶化的预算危机,使得欧元/美元的风险偏向下跌。”
沃勒标志着更多徒步旅行,但灵活的节奏让美元看涨者保持警惕。
美联储沃勒释放了明显偏鹰的基调,其FXS Speechtracker得分为8/10,高于既定的7.2/10基准,凸显了比往常更强的紧缩倾向。他强调“还需要更多加息,但节奏具有灵活性”,并且进一步的举措不必在连续的会议上进行,这表明最终利率会更高,但路径不会那么机械化;与此同时,人工智能建设和能源冲击等持续的通胀驱动因素,加上经济的走强以及“稳健且稳定”的劳动力市场,都强化了维持政策紧缩以保护通胀预期的必要性。总体而言,尽管未来举措的节奏将变得更加依赖数据,但该讲话仍指向美元将获得持续支撑。
FXS美联储情绪指数上升0.42点至138.34,稳固处于鹰派区间,远高于中性的100分水平,这与FXS Speechtracker读数的高位一致。这一组合表明市场应计入美联储将维持更高利率更长时间的立场,尽管明确的指引被信号取代,但仍锚定进一步紧缩的预期。
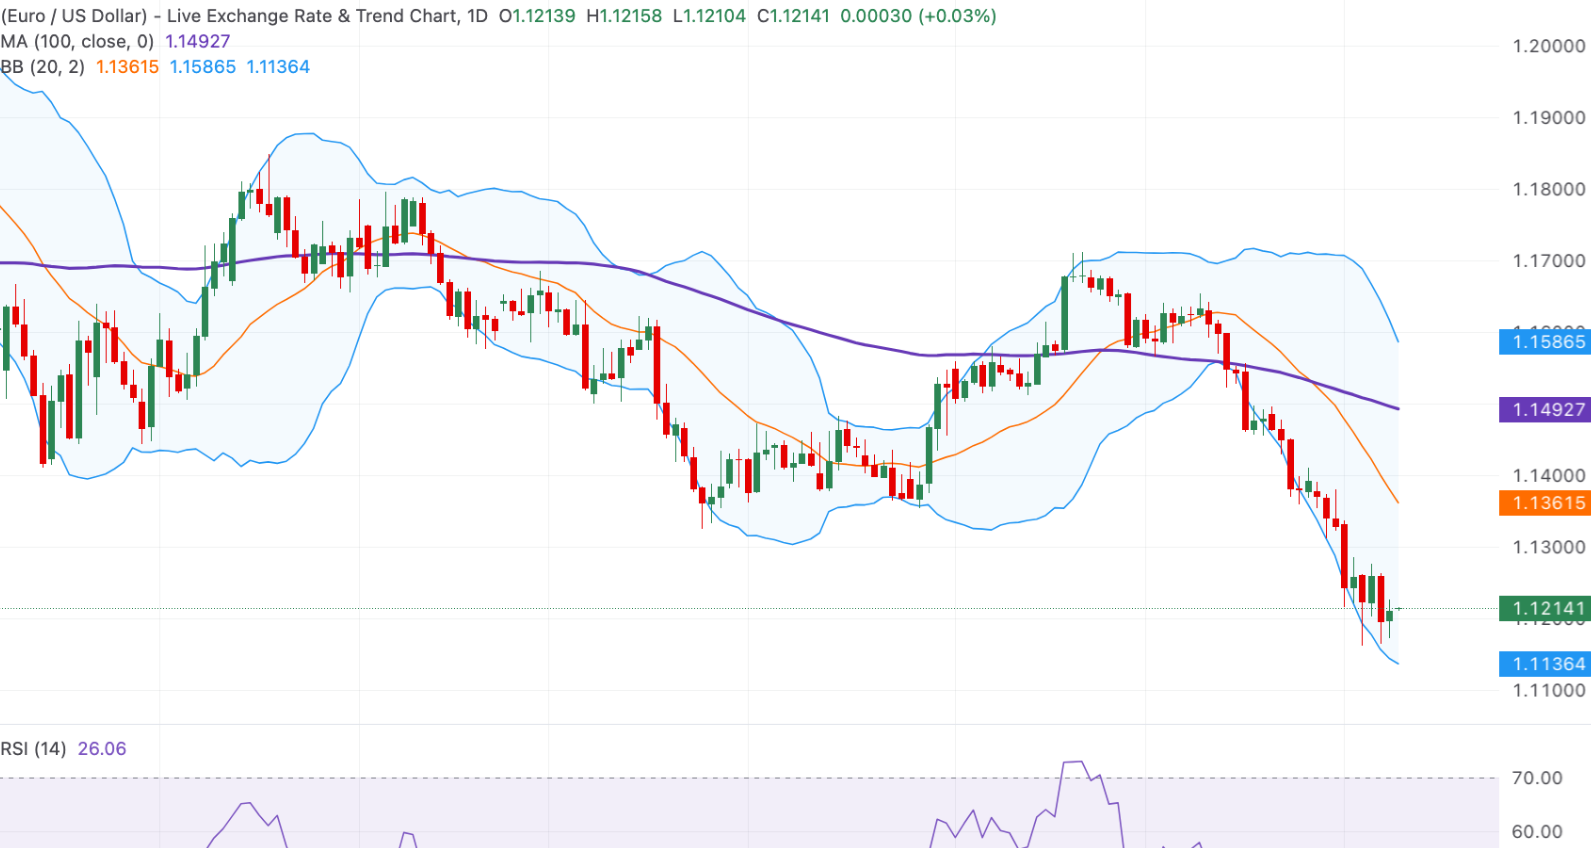
EUR/USD 图表分析
技术分析:欧元/美元在超卖条件下保持负面基调
在日线图上,欧元/美元 维持着近期的看跌倾向,因为现货价格低于20周期布林带简单移动平均线(SMA)和100日SMA。价格仅略高于下轨,而相对强弱指数(14)为26.1,徘徊在超卖区域,这表明抛售压力虽然已趋于极限,但尚未逆转。
在顶部,初始阻力出现在布林带中轨(SMA)的1.1360附近,随后是100日均线(SMA)的1.1495以及上轨的1.1585附近。在底部,下轨的1.1135形成了第一个有意义的支撑区域,若价格在此支撑位下方出现明确跌破,将为现有下跌趋势的延续打开通道。